Chercher un appartement à vendre sur Le Bon Coin séduit par sa simplicité : des milliers d'annonces accessibles en quelques clics, des prix affichés directement, des contacts directs entre particuliers. Pourtant, cette facilité apparente cache des pièges que même des acheteurs expérimentés ne voient pas venir. Annonces trompeuses, diagnostics périmés, copropriétés endettées, financement mal anticipé : les erreurs commises avant la signature d'un compromis de vente peuvent coûter des dizaines de milliers d'euros. La plateforme Leboncoin diffuse des annonces publiées par des vendeurs particuliers et des professionnels, sans vérification systématique de leur contenu. Tout repose donc sur la vigilance de l'acheteur. Voici les cinq erreurs les plus fréquentes et comment les éviter.
Se fier uniquement au prix affiché sur une annonce immobilière
Le prix affiché sur Leboncoin n'est jamais le coût réel de l'acquisition. C'est le point de départ d'une négociation, pas un montant définitif. Plusieurs postes de dépenses viennent systématiquement s'y ajouter, et les ignorer fausse entièrement le calcul budgétaire.
Les frais d'acquisition, souvent appelés « frais de notaire », représentent une part non négligeable du prix total dans l'ancien. Leur montant varie selon la commune et la nature du bien : pour obtenir une estimation fiable, le site Service-Public.fr oriente vers des outils officiels de calcul, et un notaire peut confirmer le chiffre exact avant tout engagement. Ces frais incluent les droits de mutation, les émoluments du notaire et diverses taxes locales.
Certaines annonces affichent un prix « honoraires d'agence inclus », d'autres non. La distinction change radicalement le montant à débourser. Vérifier la mention obligatoire relative aux honoraires dans l'annonce elle-même est le premier réflexe à adopter. Un vendeur particulier ne perçoit pas d'honoraires, mais un mandataire immobilier ou une agence qui publie sur Leboncoin, si.
Au-delà du prix d'achat, anticiper la taxe foncière annuelle, les charges de copropriété mensuelles et le coût des travaux éventuels transforme parfois un appartement « abordable » en charge difficilement supportable. Demander les derniers appels de charges et le budget prévisionnel de la copropriété avant même de visiter permet d'écarter rapidement les biens sous-estimés.
L'outil DVF (Demande de valeurs foncières), accessible sur data.gouv.fr, permet de comparer le prix demandé avec des transactions réelles enregistrées dans le secteur. Ces données ne couvrent pas toujours chaque rue ou chaque période récente, mais elles fournissent un repère objectif pour évaluer si le prix est cohérent avec le marché local.
Acheter sans vérifier l'identité du vendeur ni l'existence réelle du bien
Les fraudes immobilières sur les plateformes d'annonces en ligne existent. Elles ciblent précisément les acheteurs pressés ou peu familiers des procédures. La règle de base est simple : ne jamais verser la moindre somme, qu'il s'agisse d'une caution, d'un dépôt de réservation ou de frais de visite, avant d'avoir vérifié plusieurs éléments fondamentaux.
L'identité du vendeur doit correspondre au titulaire du bien. Un notaire peut vérifier la chaîne de propriété via le fichier immobilier. Avant d'en arriver là, demander une pièce d'identité et un justificatif de propriété (titre de propriété, avis de taxe foncière) lors de la première prise de contact est une précaution légitime. Un vendeur sérieux ne s'en offusquera pas.
Les signaux d'alerte sont bien identifiés : prix anormalement bas pour le secteur, vendeur qui prétexte une absence à l'étranger pour justifier une visite impossible, demande de virement avant toute rencontre physique. La DGCCRF recense régulièrement ces schémas frauduleux et conseille de signaler toute annonce suspecte via la plateforme SignalConso.
Vérifier la disponibilité réelle du bien au moment du contact est tout aussi nécessaire. Une annonce peut rester en ligne plusieurs semaines après la signature d'un compromis, par négligence ou volonté délibérée d'attirer des acheteurs de substitution. Confirmer par écrit que le bien est toujours disponible, et à quel stade se trouve la transaction, évite de perdre du temps sur un dossier déjà engagé.
Négliger les diagnostics et l'état réel du logement visité
L'annonce affiche une belle photo et un DPE classé C. La réalité peut être très différente. Le diagnostic de performance énergétique a une durée de validité de principe de dix ans, mais certains diagnostics réalisés avant 2021 ont été invalidés par la réforme de la méthode de calcul. Vérifier la date du DPE, son numéro d'identification et la méthode utilisée est une précaution que trop d'acheteurs omettent.
Les diagnostics obligatoires vont bien au-delà du DPE : amiante, plomb, termites selon les zones, état des installations électriques et gaz, risques naturels et technologiques. Ces documents doivent être fournis par le vendeur et regroupés dans un dossier de diagnostic technique (DDT). Leur absence ou leur ancienneté doit alerter.
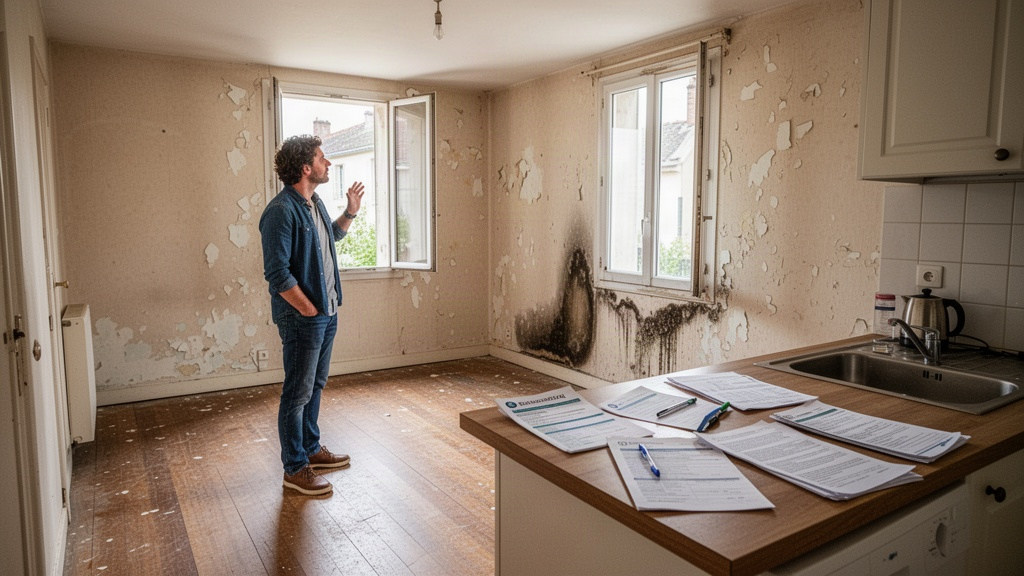
La visite physique ne se limite pas à apprécier le luminosité ou la surface. Observer les murs, les plafonds, les huisseries, l'état de la plomberie visible, les traces d'humidité et les fissures donne des indications que les photos soigneusement cadrées dissimulent. Faire appel à un diagnostiqueur immobilier certifié ou à un expert indépendant pour une visite technique approfondie représente un coût modeste au regard des travaux qu'il peut permettre d'anticiper.
Les écarts entre l'annonce et la réalité sont fréquents : surface annoncée supérieure à la surface Carrez réelle, étage mal indiqué, travaux de copropriété non mentionnés. Ces inexactitudes, parfois involontaires, ont des conséquences juridiques et financières. Comparer systématiquement les informations de l'annonce avec les documents officiels lors de la signature de l'avant-contrat protège l'acheteur.
Sous-estimer les risques liés à la vie en copropriété
Un appartement ne s'achète pas seul : il s'achète avec sa copropriété. L'état financier et l'organisation de la copropriété peuvent transformer un bien séduisant en source de dépenses imprévues pendant des années. Pourtant, cette dimension est souvent reléguée au second plan lors des premières visites.
Les procès-verbaux d'assemblée générale des trois dernières années sont des documents précieux. Ils révèlent les travaux votés, les litiges en cours, les impayés de charges et les décisions qui engageront le futur propriétaire. Un ravalement de façade voté mais non encore financé, par exemple, se traduira par des appels de fonds supplémentaires dès l'acquisition.
Le carnet d'entretien de l'immeuble et l'état daté établi par le syndic complètent ce tableau. L'état daté indique notamment si le vendeur est à jour de ses charges ou s'il existe des dettes envers la copropriété susceptibles d'être récupérées sur l'acheteur. Ces documents sont transmis au notaire avant la signature de l'acte authentique, mais les demander en amont permet d'identifier les problèmes avant de s'engager.
Le montant des charges annoncé dans l'annonce mérite une vérification rigoureuse. Certains vendeurs n'indiquent que les charges courantes, sans intégrer les provisions pour travaux ou les dépenses exceptionnelles. Demander les trois derniers relevés de charges et le budget prévisionnel adopté en assemblée générale donne une image réaliste du coût mensuel réel.
Signer l'avant-contrat sans avoir sécurisé son financement
L'enthousiasme après une bonne visite pousse parfois à signer rapidement un compromis de vente sans avoir mesuré la solidité de son plan de financement. C'est une erreur qui peut conduire à perdre le bien, à payer des indemnités ou à s'engager dans un crédit inadapté à sa situation.
La condition suspensive d'obtention de prêt protège l'acheteur : si le financement est refusé dans les conditions prévues à l'avant-contrat, la vente est annulée sans pénalité. Encore faut-il que cette clause soit correctement rédigée, avec des caractéristiques de prêt réalistes (montant, taux, durée). Un notaire vérifie ces paramètres, mais l'acheteur doit lui fournir des informations exactes sur sa capacité d'emprunt réelle.
Avant de signer quoi que ce soit, obtenir une simulation de prêt auprès d'au moins une banque ou d'un courtier permet de valider le budget global. Ce budget inclut le prix de vente, les frais d'acquisition, les travaux éventuels et les frais de garantie du crédit. Négliger l'un de ces postes aboutit à un financement insuffisant au moment de la signature de l'acte authentique.
L'acheteur non professionnel bénéficie d'un délai de rétractation de dix jours calendaires après la notification du compromis ou de la promesse de vente. Ce délai permet de revenir sur son engagement sans justification ni pénalité. Il ne remplace pas les vérifications préalables, mais offre une fenêtre pour consulter un conseiller financier ou un notaire en cas de doute persistant.
La liste des vérifications à ne pas sauter avant de s'engager
Avant de signer un avant-contrat pour un appartement à vendre trouvé sur Le Bon Coin, passer en revue cette liste réduit significativement les risques :
- Vérifier l'identité du vendeur et sa qualité de propriétaire (pièce d'identité, titre de propriété ou avis de taxe foncière)
- Calculer le coût total de l'acquisition : prix + frais d'acquisition + travaux + charges prévisionnelles
- Contrôler la validité et le contenu de chaque diagnostic obligatoire (DPE, amiante, plomb, électricité, gaz, risques)
- Demander les trois derniers procès-verbaux d'assemblée générale et le carnet d'entretien de l'immeuble
- Obtenir les relevés de charges des douze derniers mois et le budget prévisionnel de la copropriété
- Vérifier l'état daté établi par le syndic de copropriété pour détecter d'éventuelles dettes
- Confirmer sa capacité d'emprunt auprès d'une banque ou d'un courtier avant toute signature
- S'assurer que la condition suspensive de prêt est bien intégrée à l'avant-contrat avec des paramètres cohérents
- Comparer le prix demandé avec les transactions enregistrées via l'outil DVF sur data.gouv.fr
- Ne verser aucune somme avant la signature de l'avant-contrat devant notaire ou agent immobilier habilité
La vigilance ne signifie pas la méfiance systématique : la majorité des transactions immobilières se déroulent correctement. Mais sur une plateforme d'annonces ouverte à tous, où le contenu n'est pas contrôlé, c'est à l'acheteur d'exercer son propre filtre. L'ANIL (Agence nationale pour l'information sur le logement) propose des consultations gratuites pour tout acheteur souhaitant un éclairage juridique indépendant avant de s'engager.